¿Listo para comenzar?
Transforme sus informes ESG con asesoramiento experto.
Un formulario de renovación de préstamo o el cuestionario de un corredor de seguros pregunta ahora algo que hace cinco años habría parecido fuera de lugar: ¿está esta instalación en una zona inundable, y qué pasa con su actividad si se inunda durante una semana? Esa es una pregunta de evaluación del riesgo climático físico, y aparece cada vez más a menudo porque los bancos y aseguradoras que la formulan están ahora obligados, ellos mismos, a conocer la respuesta.
Esta guía explica qué significa realmente el riesgo climático físico, por qué bancos y aseguradoras lo piden ahora específicamente a las pymes, y cómo elaborar una evaluación básica y defendible usando datos públicos gratuitos en lugar de un informe externo costoso.
Qué significa realmente el "riesgo climático físico"
El riesgo climático físico es distinto del riesgo de transición. El riesgo de transición trata de los cambios en política, mercado y tecnología a medida que la economía se descarboniza: precios del carbono, cambios en la demanda de los clientes, regulación. El riesgo físico trata de las consecuencias físicas directas de un clima cambiante sobre una instalación concreta, y se divide en dos categorías que los estándares de divulgación climática usan de forma constante:
- Riesgo físico agudo — peligros impulsados por eventos: inundaciones, tormentas, incendios forestales y episodios de calor extremo. Son riesgos con un momento claro de "ocurrió o no ocurrió".
- Riesgo físico crónico — cambios graduales y a más largo plazo: subida del nivel del mar, aumento de las temperaturas medias, cambios en los patrones de precipitación y aumento del estrés hídrico. Se acumulan a lo largo de años en lugar de llegar como un único evento.
Ambas categorías importan por la misma razón subyacente: una instalación que se inunda, una fábrica que no puede funcionar con calor extremo, o una región que deja de recibir lluvia fiable para sus procesos, representan un riesgo financiero real para quien tenga dinero invertido en esa instalación, precisamente por eso ahora lo preguntan no solo los equipos de sostenibilidad, sino también prestamistas y aseguradoras.
Por qué preguntan ahora los bancos: el Pilar 3 de la EBA y el efecto cascada hacia los prestatarios pyme
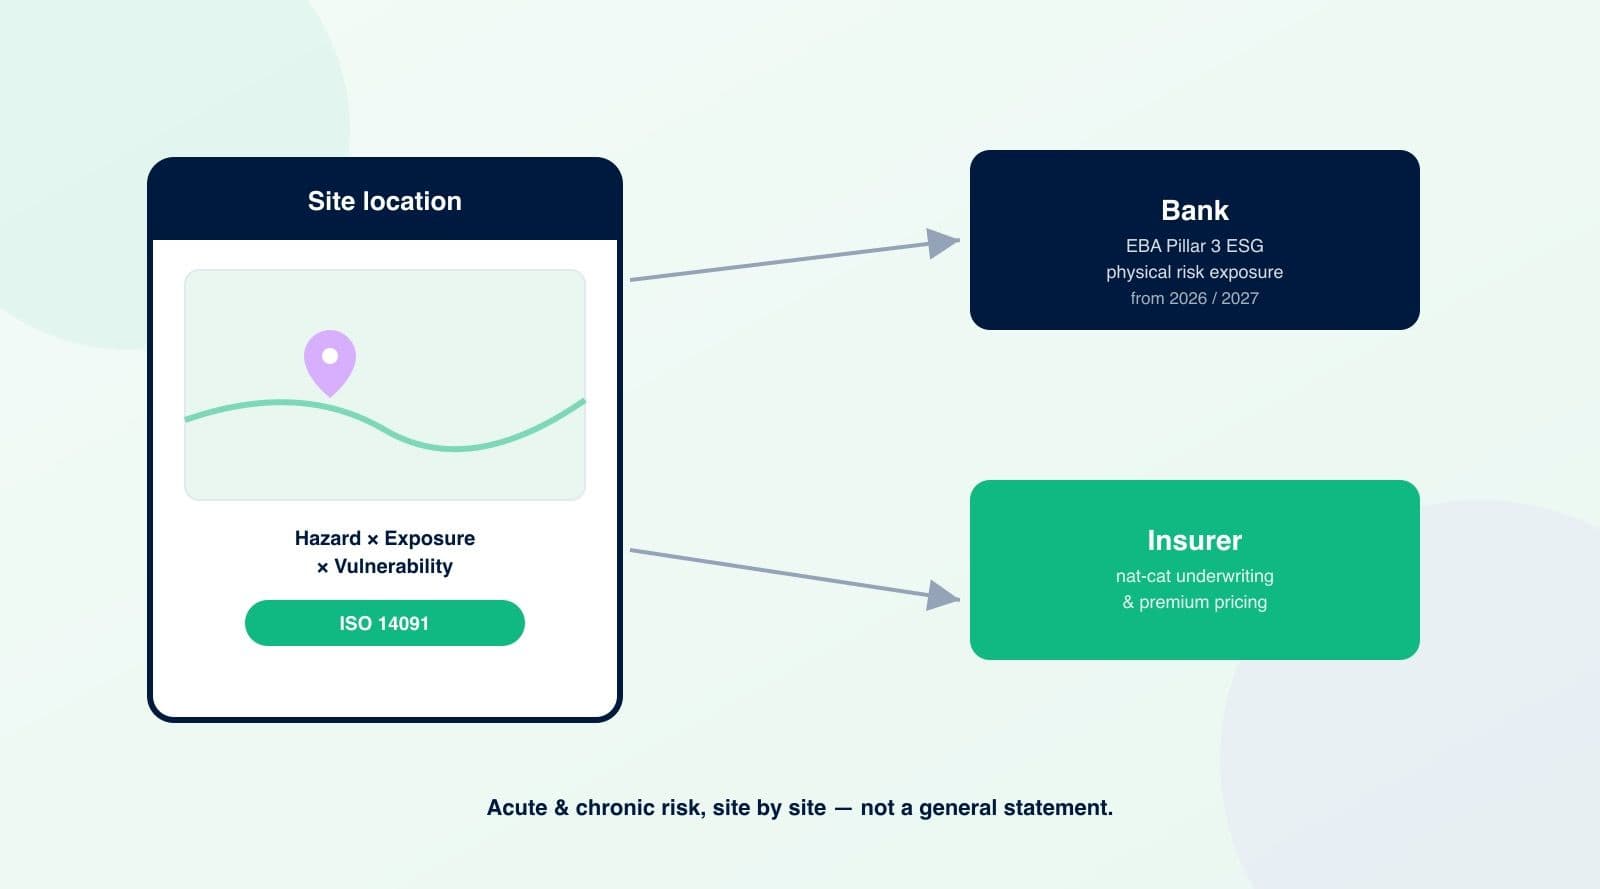
Las normas técnicas vinculantes de la Autoridad Bancaria Europea (EBA) sobre divulgaciones ESG del Pilar 3 exigen a los bancos reportar sus exposiciones desglosadas por riesgo de transición y por riesgo climático físico, dividido en las categorías crónica y aguda anteriores. Para elaborar esa divulgación con honestidad, un banco necesita saber, instalación por instalación, cuáles de sus prestatarios están en zonas expuestas a inundaciones, tormentas, incendios forestales o estrés térmico; información que el banco normalmente no tiene salvo que se la pida directamente al prestatario.
Las directrices relacionadas de la EBA sobre gestión del riesgo ESG se aplican con carácter general desde el 11 de enero de 2026, y para las entidades pequeñas y no complejas —muchos de los bancos regionales y locales que realmente prestan a pymes— desde el 11 de enero de 2027. Esa diferencia de un año importa: significa que los bancos grandes ya están preguntando, y los prestamistas más pequeños y locales a los que muchas pymes recurren realmente están a punto de empezar.
Si un banco ya le ha pedido esto junto con datos generales no financieros o ESG, nuestra guía sobre por qué su banco necesita datos no financieros cubre el contexto más amplio de esa solicitud; este artículo se centra específicamente en la parte de riesgo físico dentro de ella.
Por qué también preguntan las aseguradoras: suscripción y tarificación de catástrofes naturales
Las aseguradoras tienen una razón comercial más directa: los seguros de daños y de interrupción de negocio se tarifican en función de la probabilidad real de un pago, y las aseguradoras usan cada vez más datos geoespaciales de peligro —mapas de zonas inundables, capas de riesgo de incendio forestal, modelos de marejada ciclónica— para tarificar o rechazar pólizas comerciales a nivel de instalación en lugar de a nivel de código postal. Los requisitos de escenarios climáticos de Solvencia II también empujan a las aseguradoras a entender el riesgo físico agregado de toda su cartera comercial, lo que significa pedir a los tomadores de seguro el mismo detalle a nivel de instalación que quieren los bancos, solo que para la suscripción en lugar de para el préstamo.
El efecto práctico para una pyme es el mismo sea cual sea la contraparte que pregunte: un banco, una aseguradora, o ambos, pueden ahora querer una respuesta concreta sobre la exposición a inundación, tormenta, incendio forestal, calor y estrés hídrico de cada instalación que opere, no una afirmación general de que "se toma en serio el riesgo climático".
El marco que hay detrás: peligro × exposición × vulnerabilidad
Toda metodología creíble de evaluación del riesgo climático físico, incluido el enfoque establecido en la ISO 14091 (Adaptación al cambio climático — directrices sobre evaluación de vulnerabilidad, impactos y riesgos), descompone la pregunta en tres componentes en lugar de pedir una única calificación sí/no:
- Peligro — qué eventos relacionados con el clima podrían ocurrir de forma plausible en esta ubicación: si está en una llanura de inundación, una región propensa a incendios forestales, una zona costera expuesta a marejadas, o una zona con previsión de estrés térmico significativo o escasez de agua.
- Exposición — qué tiene realmente en esa ubicación que podría verse afectado: el propio edificio, equipos, inventario, y si la operación allí es crítica para el negocio o fácilmente trasladable.
- Vulnerabilidad — cuánto daño causaría realmente un peligro determinado dadas las características concretas de la instalación: antigüedad y calidad de construcción del edificio, defensas contra inundaciones o drenaje existentes, energía de respaldo, y con qué rapidez podría reanudarse la actividad después.
Una instalación puede puntuar alto en peligro pero bajo en riesgo global si la exposición y la vulnerabilidad son ambas bajas: un almacén poco usado en una zona inundable representa un riesgo distinto al de una instalación de producción principal en el mismo lugar. Por eso bancos y aseguradoras piden detalle específico por instalación en lugar de aceptar una declaración a nivel de toda la empresa.
Elaborar una evaluación básica usted mismo
Una primera evaluación del riesgo climático físico no requiere un informe de consultoría costoso. Para la mayoría de las pymes con un puñado de instalaciones, es factible con datos públicos gratuitos:
- 1. Liste cada instalación con su geolocalización precisa — las mismas coordenadas que la mayoría de los estándares de divulgación de sostenibilidad ya piden como dato base, ya que la geolocalización es justo lo que necesita como entrada cualquier herramienta de mapeo de peligros.
- 2. Compruebe cada instalación con una herramienta pública de mapeo de peligros. Los mapas nacionales de riesgo de inundación (la mayoría de los países de la UE y el Reino Unido los publican gratis), el Risk Data Hub de la UE y el Servicio de Cambio Climático de Copernicus proporcionan datos de peligro a nivel de instalación o regional sin suscripción de pago.
- 3. Registre la exposición con honestidad para cada instalación: qué hay realmente allí y cuán crítico es para el negocio, no solo si el edificio existe.
- 4. Anote los factores de vulnerabilidad que ya conoce: defensas contra inundaciones, generadores de respaldo, antigüedad del edificio, seguro ya contratado, e incidentes anteriores en esa ubicación.
- 5. Documente explícitamente las instalaciones sin exposición material, indicando la herramienta y la fecha de comprobación, en lugar de dejarlas en blanco: un "comprobado, riesgo bajo" explícito resulta más creíble para un banco o una aseguradora que una evaluación que simplemente omite una instalación.
Esto produce una primera evaluación genuinamente útil y defendible. No igualará el nivel de detalle de un informe de modelización de catástrofes de pago, pero para el nivel de detalle que un banco o una aseguradora piden a una pyme, suele ser suficiente, y es una base que puede entregar más adelante a un especialista si una instalación concreta resulta necesitar un análisis más profundo.
Dónde encaja esto en lo que ya reporta
Si ya reporta bajo el estándar VSME, la geolocalización de cada instalación que posee, arrienda o gestiona ya es uno de los puntos de datos del estándar, precisamente porque alimenta este tipo de evaluación de riesgo climático y de biodiversidad. Nuestra guía del Módulo Básico VSME cubre esa divulgación junto con los otros 45 puntos de datos que realmente piden la mayoría de bancos y clientes.
La evaluación del riesgo físico tampoco es solo una preocupación de pymes: es una de las divulgaciones exigidas por los ESRS para las empresas dentro del alcance de la CSRD, lo que significa que los grandes clientes y bancos que ellos mismos deben reportarla son los mismos que ahora piden a sus contrapartes más pequeñas datos a nivel de instalación para completar su propio panorama. Nuestra guía sobre el alcance de la CSRD tras las reformas del Omnibus explica a qué empresas afecta actualmente esa obligación de forma directa, y por qué de todos modos llega a las pymes indirectamente a través de este mismo tipo de solicitud.
El flujo de trabajo de Sustainly incluye la geolocalización de instalaciones como parte del mismo conjunto de datos usado para el reporte VSME y ESG de clientes, así que el trabajo de base para una evaluación del riesgo climático físico —saber exactamente dónde está cada instalación— solo hay que establecerlo una vez, no reconstruirlo cada vez que un banco o una aseguradora distintos lo pidan.
