
¿Listo para comenzar?
Transforme sus informes ESG con asesoramiento experto.
Un minorista le pide la huella de carbono de su producto. Usted ya elaboró el año pasado una huella de carbono corporativa para un banco o un informe VSME, así que la envía, y recibe una respuesta confusa, porque no es lo que le pedían. Esta confusión es habitual y comprensible: ambas cifras se miden en la misma unidad, ambas proceden de la misma disciplina subyacente de contabilidad de carbono, y ambas se abrevian con siglas que suenan intercambiables. No lo son. Una huella de carbono de producto (PCF) y una huella de carbono corporativa (CCF) responden preguntas distintas, usan límites distintos y suelen servir a públicos distintos.
Esta guía explica exactamente en qué se diferencian, recorre cómo funciona realmente el cálculo de una PCF y aborda la cuestión del límite cradle-to-gate, con la que tropiezan la mayoría de quienes hacen esto por primera vez.
Huella de carbono corporativa (CCF): medir la empresa
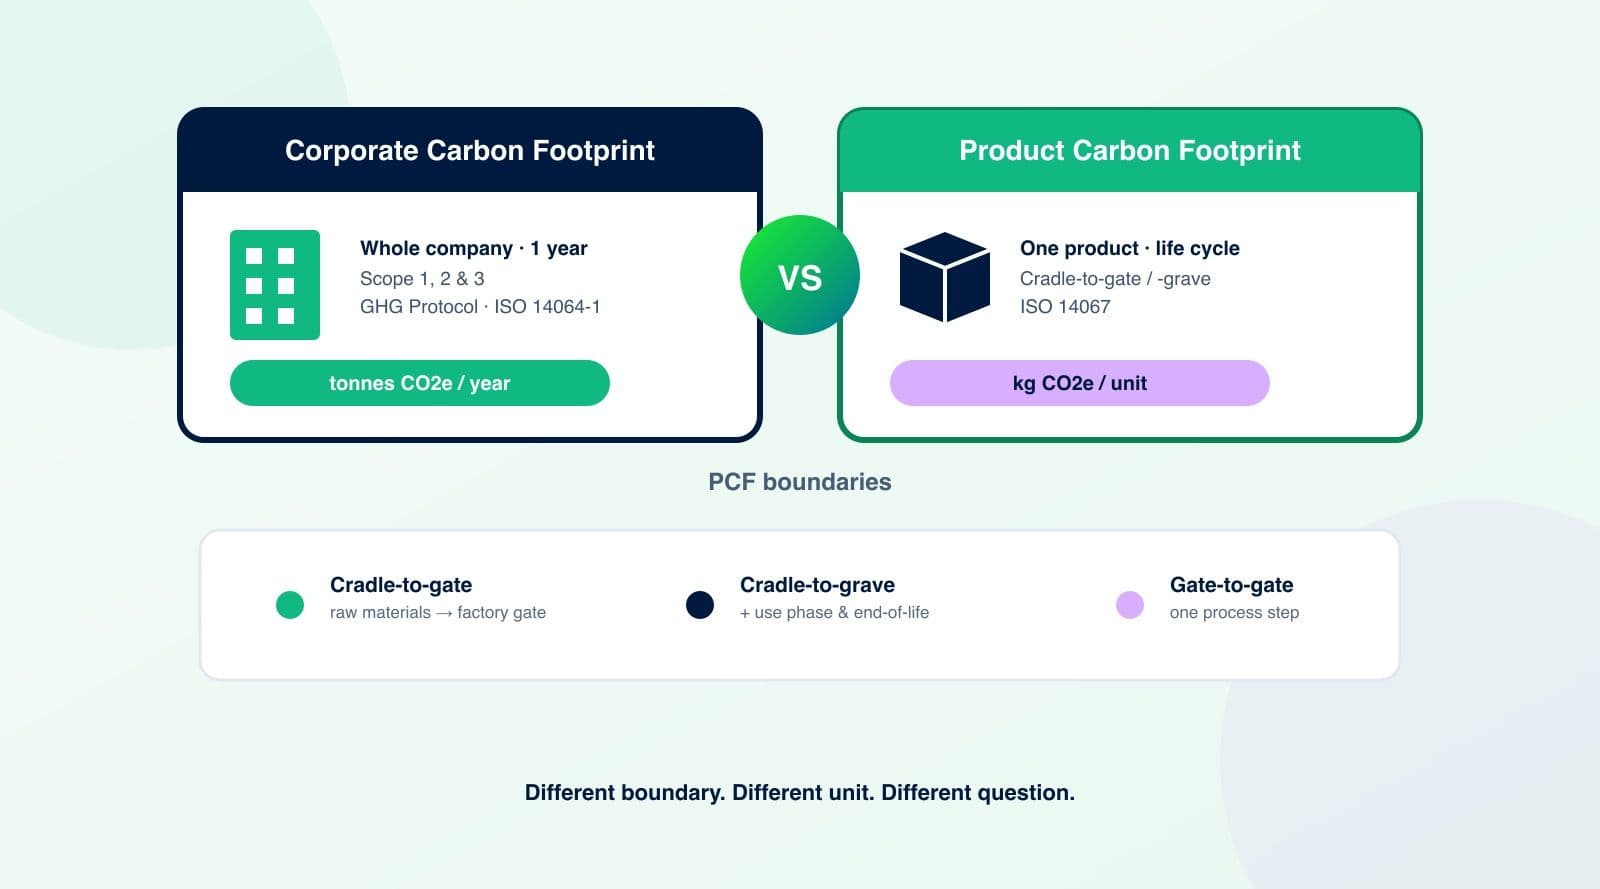
Una huella de carbono corporativa mide las emisiones de gases de efecto invernadero de toda una organización durante un periodo de reporte, normalmente un año. Sigue el GHG Protocol Corporate Standard o la ISO 14064-1, y se construye alrededor de un límite organizativo: cada instalación, vehículo y fuente de energía comprada que la empresa posee o controla, dividido en Alcance 1 (emisiones directas), Alcance 2 (electricidad, calor, vapor o refrigeración comprados) y Alcance 3 (todo lo demás en la cadena de valor).
El resultado es una única cifra —toneladas totales de CO2e del año— que representa a toda la empresa, sin importar cuántos productos distintos fabrique. Esta es la cifra que normalmente quiere un banco, un inversor o un cliente corporativo que hace reporte de cadena de valor, y es exactamente lo que hay dentro de la divulgación B3 del Módulo Básico VSME y de la mayoría de los estándares de divulgación. Si quiere la comparación completa de qué estándar pide exactamente esta cifra, nuestra guía sobre VSME, ESRS, GRI y el GHG Protocol lo trata en detalle.
Huella de carbono de producto (PCF): medir un producto
Una huella de carbono de producto mide las emisiones de gases de efecto invernadero asociadas a un único producto a lo largo de parte o todo su ciclo de vida, expresadas por unidad de ese producto: por kilogramo, por litro, por par, por unidad vendida. Sigue la ISO 14067 o el GHG Protocol Product Life Cycle Standard, ambos construidos sobre la metodología de análisis de ciclo de vida (ACV) en lugar de la contabilidad organizativa.
Mientras una CCF responde "cuánto emitió esta empresa este año", una PCF responde "cuánto costó fabricar uno de estos". Es una pregunta fundamentalmente distinta, y es la que cada vez más piden los minoristas que construyen ecoetiquetas, los equipos de compras que comparan proveedores por SKU y —pronto, para muchas categorías de producto— la propia normativa de la UE.
La diferencia clave: límite y unidad de análisis
Quitando las siglas, la diferencia se reduce a dos cosas: en torno a qué traza el límite y por qué divide.
- Límite — una CCF traza su límite alrededor de la organización: cada centro y actividad que la empresa controla, durante todo el año de reporte. Una PCF traza su límite alrededor de un sistema de producto: cada etapa del ciclo de vida por la que pasa ese producto, desde las materias primas hasta (según el alcance) su eliminación.
- Unidad — una CCF se reporta en términos absolutos: toneladas totales de CO2e de la empresa, para el año. Una PCF se reporta por unidad funcional: kg de CO2e por artículo, por kilogramo, por uso, una cifra pensada para ser comparable entre un producto y otro de la competencia.
- Estándar — una CCF suele seguir el GHG Protocol Corporate Standard o la ISO 14064-1. Una PCF suele seguir la ISO 14067 o el GHG Protocol Product Standard, ambos construidos sobre principios de análisis de ciclo de vida (ISO 14040/14044) en lugar de principios de contabilidad corporativa.
Una forma útil de recordarlo: una CCF es una fotografía de la empresa; una PCF es una fotografía del producto, y las emisiones totales de una empresa en un año se reparten, en efecto, entre cada unidad de cada producto que fabricó; una PCF es una porción de eso.
Cradle-to-gate, cradle-to-grave y otros límites de la PCF
Como una PCF se construye en torno al ciclo de vida de un producto y no a las operaciones de una empresa, también hay que decidir cuánto de ese ciclo de vida incluir. La ISO 14067 exige indicarlo explícitamente, y hay tres límites que aparecen con más frecuencia:
- Cradle-to-gate — desde la extracción de materias primas hasta el punto en que el producto sale de su fábrica. Es el límite más habitual para productos B2B y bienes intermedios, porque el fabricante no controla lo que ocurre después de la venta, y es el límite que más se usa cuando un cliente empresarial pide a un proveedor una PCF para alimentar su propio cálculo posterior.
- Cradle-to-grave — el ciclo de vida completo, incluyendo distribución, fase de uso y eliminación o reciclaje al final de la vida útil. Es más habitual en productos de consumo, especialmente cuando la fase de uso es intensiva en emisiones (electrodomésticos, vehículos) o cuando una marca quiere una afirmación de ciclo de vida completo para marketing o una ecoetiqueta.
- Gate-to-gate — una sola etapa del ciclo de vida, como un proceso de fabricación. Rara vez se reporta por sí sola, pero se usa como pieza básica: una cadena de cifras gate-to-gate de distintos proveedores, cada uno cubriendo su propia etapa, es exactamente cómo se ensambla una cifra cradle-to-gate o cradle-to-grave a lo largo de una cadena de suministro.
Si un cliente le pide "su PCF" sin especificar un límite, cradle-to-gate es la opción por defecto más segura para un producto intermedio B2B, pero confírmelo, porque comparar una cifra cradle-to-gate con una cradle-to-grave de un competidor deja ambas cifras sin sentido.
Cómo funciona realmente el cálculo de la PCF
El cálculo de una PCF sigue una secuencia bastante uniforme, ya sea en una hoja de cálculo o en software de ACV especializado:
- 1. Defina la unidad funcional — la unidad precisa por la que se expresa la huella (una unidad vendida, un kilogramo, un ciclo de uso), y el límite (cradle-to-gate, cradle-to-grave u otro).
- 2. Mapee el ciclo de vida del producto — elabore una lista de materiales y un mapa de procesos que cubra cada insumo y etapa dentro del límite elegido: materias primas, procesado, envasado y transporte entre etapas.
- 3. Recopile datos de actividad — cantidades de cada insumo material y energético por etapa, idealmente de sus propios registros (datos primarios) en lugar de promedios sectoriales (datos secundarios), ya que los datos primarios producen una cifra más defendible y específica.
- 4. Aplique factores de emisión — convierta cada cantidad de actividad en CO2e usando bases de datos de factores de emisión reconocidas (las mismas fuentes usadas para la contabilidad corporativa de Alcance 1 y 2 aplican aquí también).
- 5. Sume y asigne — totalice las emisiones de todas las etapas dentro del límite y divida entre el número de unidades funcionales producidas para obtener la cifra por unidad.
- 6. Documente y, si hace falta, verifique — la ISO 14067 espera que la metodología, las fuentes de datos y el límite queden documentados con suficiente transparencia para que un tercero pueda revisarlos, sobre todo si la PCF se va a usar en una afirmación pública.
Los pasos 3 y 4 le resultarán familiares si ya elaboró una huella de carbono corporativa: los mismos datos de actividad y factores de emisión que alimentan sus cifras de Alcance 1 y 2 para una CCF suelen ser directamente reutilizables para las etapas de fabricación de una PCF. Nuestra guía sobre el cálculo rentable de la huella de carbono de proveedores trata ese cálculo de Alcance 1 y 2 con más detalle, y la mayor parte de ese trabajo previo no hay que rehacerlo al pasar de una cifra a nivel de empresa a una a nivel de producto.
¿Necesita una CCF, una PCF, o ambas?
Para la mayoría de las pymes, la respuesta es: empiece por una CCF y añada una PCF cuando algo concreto se la pida.
- Un banco, un inversor o un cliente corporativo que hace due diligence ESG general, o un informe tipo VSME, quiere una huella de carbono corporativa. Es la cifra a nivel de empresa que se trata en nuestra guía del Módulo Básico VSME, y para la mayoría de las pymes es el punto de partida natural.
- Un minorista que construye una ecoetiqueta, un equipo de compras que compara proveedores por producto, o un cliente que pide específicamente la huella de un SKU concreto quiere una huella de carbono de producto: una cifra de toda la empresa no responde a eso.
- La normativa de la UE está empujando los requisitos de PCF más adentro de la cadena de suministro, sea quien sea el primero en pedirlo: el Reglamento de Diseño Ecológico para Productos Sostenibles está desplegando pasaportes digitales de producto obligatorios por categorías entre 2026 y 2030, y una PCF calculada según la ISO 14067 está llamada a ser el dato mínimo de carbono que la mayoría de las categorías necesitará incluir.
El orden práctico que más trabajo ahorra es CCF primero: le da datos de actividad y factores de emisión limpios de Alcance 1 y 2 en toda su operación, que después se convierten en el núcleo reutilizable de cualquier PCF que elabore más adelante para un producto concreto, en lugar de empezar cada cálculo de producto desde cero.
El flujo de trabajo de Sustainly está construido precisamente para esa reutilización: una huella de carbono corporativa que puede levantar rápido, estructurada para que los datos subyacentes no haya que recopilarlos de cero la primera vez que un cliente o las reglas del pasaporte digital de producto pidan una cifra a nivel de producto.