Bereit, loszulegen?
Optimieren Sie Ihre ESG-Berichterstattung mit fachkundiger Unterstützung.
Ein Formular zur Kreditverlängerung oder der Fragebogen eines Versicherungsmaklers fragt jetzt etwas, das vor fünf Jahren noch fehl am Platz gewirkt hätte: Liegt dieser Standort in einem Überschwemmungsgebiet, und was passiert mit Ihrem Betrieb, wenn er eine Woche lang unter Wasser steht? Das ist eine Frage zur Bewertung physischer Klimarisiken, und sie taucht immer häufiger auf, weil die Banken und Versicherer, die sie stellen, selbst nun verpflichtet sind, die Antwort zu kennen.
Dieser Leitfaden erklärt, was physische Klimarisiken tatsächlich bedeuten, warum Banken und Versicherer diese Daten jetzt speziell von KMU verlangen, und wie Sie mit frei verfügbaren öffentlichen Daten statt einem teuren externen Bericht eine grundlegende, belastbare Bewertung erstellen.
Was „physisches Klimarisiko" tatsächlich bedeutet
Physisches Klimarisiko unterscheidet sich vom Transitionsrisiko. Beim Transitionsrisiko geht es um politische, marktbezogene und technologische Verschiebungen bei der Dekarbonisierung der Wirtschaft — CO₂-Bepreisung, sich änderndes Kundenverhalten, Regulierung. Beim physischen Risiko geht es um die direkten physischen Folgen eines sich wandelnden Klimas an einem konkreten Standort, und es teilt sich in zwei Kategorien, die Klimaberichtsstandards durchgehend verwenden:
- Akutes physisches Risiko — ereignisgetriebene Gefahren: Überschwemmungen, Stürme, Waldbrände und extreme Hitzeereignisse. Das sind Risiken mit einem klaren „ist es passiert oder nicht"-Moment.
- Chronisches physisches Risiko — allmähliche, längerfristige Verschiebungen: Meeresspiegelanstieg, steigende Durchschnittstemperaturen, veränderte Niederschlagsmuster und zunehmender Wasserstress. Diese bauen sich über Jahre auf, statt als einzelnes Ereignis aufzutreten.
Beide Kategorien zählen aus demselben zugrunde liegenden Grund: Ein Standort, der überflutet wird, eine Fabrik, die bei extremer Hitze nicht laufen kann, oder eine Region, die für ihre Prozesse keinen verlässlichen Regen mehr bekommt, stellt ein reales finanzielles Risiko für jeden dar, dessen Geld an diesem Standort gebunden ist — genau deshalb fragen jetzt nicht nur Nachhaltigkeitsteams, sondern auch Kreditgeber und Versicherer danach.
Warum Banken jetzt fragen: EBA Pillar 3 und der Durchgriff auf KMU-Kreditnehmer
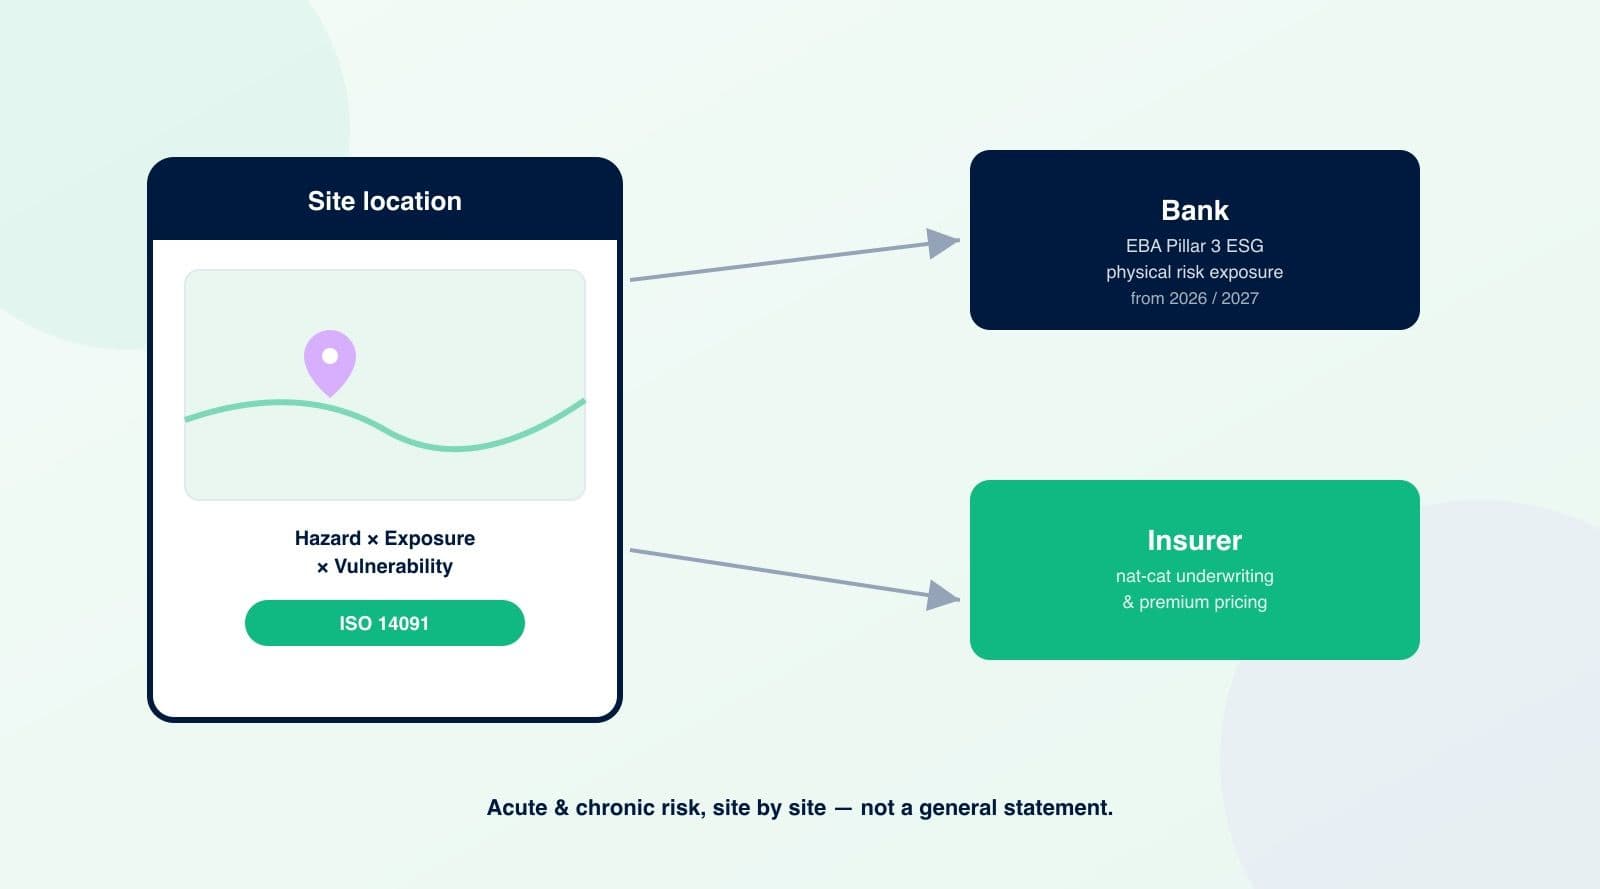
Die verbindlichen technischen Standards der Europäischen Bankenaufsichtsbehörde (EBA) zu Pillar-3-ESG-Offenlegungen verpflichten Banken, ihre Engagements aufgeschlüsselt nach Transitionsrisiko und physischem Klimarisiko zu melden, unterteilt in die oben genannten chronischen und akuten Kategorien. Um diese Offenlegung ehrlich zu erstellen, muss eine Bank standortgenau wissen, welche ihrer Kreditnehmer in Gebieten liegen, die Überschwemmung, Stürmen, Waldbränden oder Hitzestress ausgesetzt sind — Informationen, die die Bank in der Regel nicht hat, es sei denn, sie fragt den Kreditnehmer direkt.
Die zugehörigen EBA-Leitlinien zum Management von ESG-Risiken gelten allgemein ab dem 11. Januar 2026, und für kleine, nicht komplexe Institute — viele der Regional- und Kommunalbanken, die tatsächlich an KMU verleihen — ab dem 11. Januar 2027. Diese einjährige Lücke ist relevant: Sie bedeutet, dass größere Banken bereits fragen und die kleineren, lokaler ausgerichteten Kreditgeber, bei denen viele KMU tatsächlich Kredite aufnehmen, bald damit beginnen werden.
Wenn eine Bank Sie bereits zusammen mit allgemeinen nichtfinanziellen oder ESG-Daten danach gefragt hat, behandelt unser Leitfaden dazu, warum Ihre Bank nichtfinanzielle Daten braucht den breiteren Kontext dieser Anfrage; dieser Artikel konzentriert sich speziell auf den physischen Risikoanteil darin.
Warum auch Versicherer fragen: Underwriting und Naturkatastrophen-Preisgestaltung
Versicherer haben einen direkteren kommerziellen Grund: Sach- und Betriebsunterbrechungsversicherungen werden gegen die tatsächliche Wahrscheinlichkeit einer Auszahlung bepreist, und Versicherer nutzen zunehmend geografische Gefahrendaten — Überschwemmungskarten, Waldbrandrisikoschichten, Sturmflutmodelle —, um gewerbliche Policen auf Standortebene statt auf Postleitzahlenebene zu bepreisen oder abzulehnen. Auch die Klimaszenario-Anforderungen von Solvency II drängen Versicherer dazu, das aggregierte physische Risiko über ihr gesamtes Gewerbeportfolio zu verstehen, was bedeutet, dass sie von Versicherungsnehmern dieselben standortgenauen Details verlangen wie Banken — nur für das Underwriting statt für die Kreditvergabe.
Der praktische Effekt für ein KMU ist derselbe, unabhängig davon, welche Gegenpartei fragt: Eine Bank, ein Versicherer oder beide möchten jetzt möglicherweise eine konkrete Antwort zu Überschwemmungs-, Sturm-, Waldbrand-, Hitze- und Wasserstressexposition für jeden Standort, den Sie betreiben — keine allgemeine Aussage, dass Sie „Klimarisiken ernst nehmen".
Das zugrunde liegende Rahmenwerk: Gefahr × Exposition × Vulnerabilität
Jede glaubwürdige Methodik zur Bewertung physischer Klimarisiken, einschließlich des Ansatzes in ISO 14091 (Anpassung an den Klimawandel — Leitlinien zur Bewertung von Vulnerabilität, Auswirkungen und Risiken), zerlegt die Frage in drei Komponenten, statt nach einer einzigen Ja/Nein-Einstufung zu fragen:
- Gefahr (Hazard) — welche klimabezogenen Ereignisse an diesem Standort plausibel auftreten könnten: Liegt er in einer Überschwemmungsebene, einer waldbrandgefährdeten Region, einem Küstengebiet mit Sturmflutrisiko oder einer Zone mit prognostiziertem erheblichem Hitzestress oder Wasserknappheit.
- Exposition — was Sie an diesem Standort tatsächlich haben, das betroffen sein könnte: das Gebäude selbst, Ausrüstung, Lagerbestand, und ob der Betrieb dort geschäftskritisch oder leicht verlagerbar ist.
- Vulnerabilität — wie viel Schaden eine bestimmte Gefahr angesichts der Standortspezifika tatsächlich anrichten würde: Gebäudealter und Bauqualität, vorhandener Hochwasserschutz oder Entwässerung, Notstromversorgung und wie schnell der Betrieb danach wieder aufgenommen werden könnte.
Ein Standort kann bei der Gefahr hoch, beim Gesamtrisiko aber niedrig einstufen, wenn sowohl Exposition als auch Vulnerabilität gering sind — eine selten genutzte Lagerhalle in einem Überschwemmungsgebiet stellt ein anderes Risiko dar als eine primäre Produktionsstätte am selben Ort. Deshalb fragen Banken und Versicherer nach standortspezifischen Details, statt eine unternehmensweite Aussage zu akzeptieren.
Eine grundlegende Bewertung selbst zusammenstellen
Eine erste Bewertung physischer Klimarisiken erfordert keinen teuren Beratungsbericht. Für die meisten KMU mit einer Handvoll Standorten ist das mit frei verfügbaren öffentlichen Daten machbar:
- 1. Listen Sie jeden Standort mit seiner genauen Geolokalisierung auf — dieselben Koordinaten, die die meisten Nachhaltigkeitsberichtsstandards ohnehin schon als Basis-Datenpunkt verlangen, da Geolokalisierung genau die Eingabe ist, die jedes Gefahren-Kartierungstool benötigt.
- 2. Prüfen Sie jeden Standort mit einem öffentlichen Gefahren-Kartierungstool. Nationale Hochwasserrisikokarten (die meisten EU-Länder und Großbritannien veröffentlichen diese kostenlos), der EU Risk Data Hub und der Copernicus Climate Change Service liefern alle standort- oder regionsbezogene Gefahrendaten ohne kostenpflichtiges Abonnement.
- 3. Erfassen Sie die Exposition ehrlich für jeden Standort — was tatsächlich dort ist und wie kritisch es fürs Geschäft ist, nicht nur, ob das Gebäude existiert.
- 4. Notieren Sie bereits bekannte Vulnerabilitätsfaktoren: Hochwasserschutz, Notstromaggregate, Gebäudealter, bereits bestehender Versicherungsschutz und frühere Vorfälle an diesem Standort.
- 5. Dokumentieren Sie Standorte ohne wesentliche Exposition ausdrücklich, mit dem verwendeten Tool und Prüfdatum, statt sie leer zu lassen — ein explizites „geprüft, geringes Risiko" ist für eine Bank oder einen Versicherer glaubwürdiger als eine Bewertung, die einen Standort einfach wegfallen lässt.
Das ergibt eine echt nützliche, belastbare erste Bewertung. Sie erreicht nicht die Granularität eines kostenpflichtigen Katastrophenmodellierungsberichts, ist aber für den Detailgrad, den eine Bank oder ein Versicherer von einem KMU verlangt, in der Regel ausreichend — und eine Grundlage, die Sie später einem Spezialisten übergeben können, falls sich für einen bestimmten Standort eine tiefergehende Analyse als nötig erweist.
Wo das in Ihr bestehendes Reporting passt
Wenn Sie bereits nach dem VSME-Standard berichten, ist die Geolokalisierung jedes Standorts, den Sie besitzen, mieten oder betreiben, bereits einer der Datenpunkte des Standards — genau weil sie in diese Art von Klima- und Biodiversitätsrisikobewertung einfließt. Unser Leitfaden zum VSME Basic Module behandelt diese Angabe zusammen mit den anderen 45 Datenpunkten, nach denen die meisten Banken und Kunden tatsächlich fragen.
Die Bewertung physischer Risiken ist zudem nicht nur ein Thema für KMU — sie gehört zu den vorgeschriebenen Angaben nach ESRS für Unternehmen im CSRD-Anwendungsbereich, was bedeutet, dass genau die großen Kunden und Banken, die selbst darüber berichten müssen, jetzt ihre kleineren Gegenparteien um standortgenaue Angaben bitten, um ihr eigenes Bild zu vervollständigen. Unser Leitfaden zum CSRD-Anwendungsbereich nach den Omnibus-Reformen erklärt, welche Unternehmen diese Pflicht derzeit direkt trifft, und warum sie KMU trotzdem indirekt über genau diese Art von Anfrage erreicht.
Der Workflow von Sustainly umfasst die Geolokalisierung von Standorten als Teil desselben Datensatzes, der für VSME- und Kunden-ESG-Reporting genutzt wird — die Vorarbeit für eine Bewertung physischer Klimarisiken, also genau zu wissen, wo sich jeder Standort befindet, müssen Sie so nur einmal leisten, statt sie jedes Mal neu aufzubauen, wenn eine andere Bank oder ein anderer Versicherer fragt.
