Ste pripravení začať?
Zlepšite svoje ESG reportovanie s odbornou podporou.
Formulár na predĺženie úveru alebo dotazník poisťovacieho makléra sa dnes pýta na niečo, čo by pred piatimi rokmi pôsobilo nemiestne: leží táto prevádzka v záplavovej zóne a čo sa stane s vaším prevádzkou, ak bude týždeň pod vodou? To je otázka posúdenia fyzického klimatického rizika a objavuje sa čoraz častejšie, pretože banky a poisťovne, ktoré sa pýtajú, teraz samy musia odpoveď poznať.
Tento sprievodca vysvetľuje, čo fyzické klimatické riziko vlastne znamená, prečo sa naň banky a poisťovne teraz konkrétne pýtajú SME, a ako zostaviť základné, obhájiteľné posúdenie pomocou voľne dostupných verejných dát namiesto drahej správy od tretej strany.
Čo „fyzické klimatické riziko" vlastne znamená
Fyzické klimatické riziko sa líši od tranzitného rizika. Tranzitné riziko sa týka politických, trhových a technologických posunov pri dekarbonizácii ekonomiky — uhlíkové ceny, meniaci sa dopyt zákazníkov, regulácia. Fyzické riziko sa týka priamych fyzických dôsledkov meniacej sa klímy dopadajúcich na konkrétne miesto a delí sa na dve kategórie, ktoré štandardy klimatického reportingu dôsledne používajú:
- Akútne fyzické riziko — nebezpečenstvá viazané na konkrétnu udalosť: záplavy, búrky, lesné požiare a extrémne horúčavy. Ide o riziká s jasným momentom „stalo sa, alebo nie".
- Chronické fyzické riziko — postupné, dlhodobejšie posuny: vzostup hladiny morí, rastúce priemerné teploty, meniace sa zrážkové vzorce a rastúci vodný stres. Tie sa hromadia v priebehu rokov, namiesto toho, aby prišli ako jediná udalosť.
Obe kategórie záležia z rovnakého podkladového dôvodu: prevádzka, ktorá sa zaplaví, továreň, ktorá nemôže fungovať pri extrémnej horúčave, alebo región, kde prestanú prichádzať spoľahlivé zrážky pre jeho procesy, predstavujú reálne finančné riziko pre každého, kto má v tejto prevádzke viazané peniaze — presne preto sa na to teraz pýtajú nielen tímy udržateľnosti, ale aj veritelia a poisťovne.
Prečo sa pýtajú banky: EBA Pilier 3 a posun k SME dlžníkom
Záväzné technické štandardy Európskeho orgánu pre bankovníctvo (EBA) k ESG zverejňovaniu podľa Piliera 3 vyžadujú, aby banky vykazovali svoje expozície rozdelené podľa tranzitného rizika a fyzického klimatického rizika, ďalej členeného na vyššie uvedené chronické a akútne kategórie. Aby banka toto zverejnenie poctivo vytvorila, potrebuje vedieť, prevádzka po prevádzke, ktorí z jej dlžníkov sa nachádzajú v oblastiach ohrozených záplavami, búrkami, lesnými požiarmi alebo tepelným stresom — informáciu, ktorú banka zvyčajne nemá, ak sa dlžníka priamo nespýta.
Súvisiace usmernenia EBA k riadeniu ESG rizík platia všeobecne od 11. januára 2026 a pre malé, nekomplexné inštitúcie — mnohé regionálne a komunitné banky, ktoré skutočne poskytujú úvery SME — od 11. januára 2027. Táto ročná medzera je podstatná: znamená, že veľké banky sa už pýtajú a menší, lokálnejšie zameraní veritelia, u ktorých si mnohé SME skutočne požičiavajú, s tým čoskoro začnú.
Ak sa vás banka na toto už spýtala spolu so všeobecnými nefinančnými alebo ESG dátami, náš sprievodca k tomu, prečo vaša banka potrebuje nefinančné dáta pokrýva širší kontext takejto požiadavky; tento článok sa zameriava konkrétne na zložku fyzického rizika v nej.
Prečo sa pýtajú aj poisťovne: upisovanie a oceňovanie prírodných katastrof
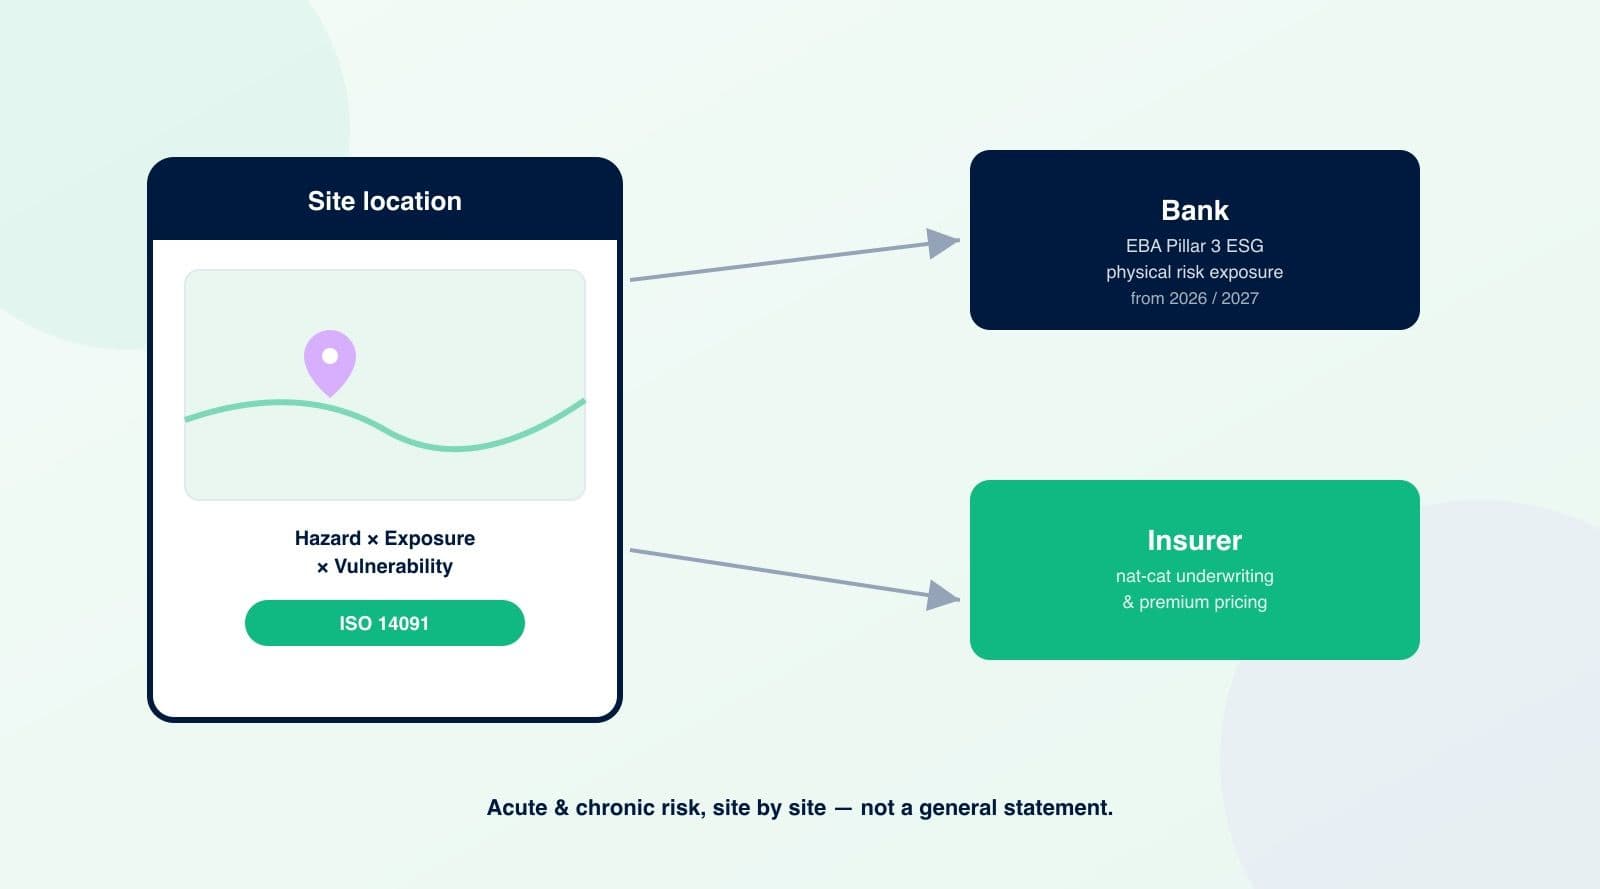
Poisťovne majú priamejší komerčný dôvod: poistenie majetku a prerušenia prevádzky sa oceňuje podľa skutočnej pravdepodobnosti výplaty, a poisťovne čoraz viac využívajú geopriestorové dáta o nebezpečenstvách — mapy záplavových zón, vrstvy rizika lesných požiarov, modely búrkových prílivov — na ocenenie alebo zamietnutie komerčných poistiek na úrovni prevádzky, nie na úrovni PSČ. Požiadavky Solventnosti II na klimatické scenáre tiež tlačia poisťovne k pochopeniu agregovaného fyzického rizika naprieč celým ich komerčným portfóliom, čo znamená žiadať poistníkov o rovnakú úroveň detailu na prevádzku ako banky — len na účely upisovania, nie poskytovania úveru.
Praktický dopad na SME je rovnaký bez ohľadu na to, ktorá protistrana sa pýta: banka, poisťovňa, alebo obe, môžu teraz chcieť konkrétnu odpoveď na expozíciu voči záplavám, búrkam, lesným požiarom, horúčave a vodnému stresu pre každú prevádzku, ktorú prevádzkujete — nie všeobecné vyhlásenie, že „berieme klimatické riziko vážne".
Rámec, ktorý za tým stojí: nebezpečenstvo × expozícia × zraniteľnosť
Každá dôveryhodná metodika posúdenia fyzického klimatického rizika, vrátane prístupu stanoveného v ISO 14091 (Adaptácia na zmenu klímy — usmernenia na posúdenie zraniteľnosti, dopadov a rizík), rozkladá otázku do troch zložiek namiesto jediného hodnotenia áno/nie:
- Nebezpečenstvo — aké klimaticky viazané udalosti by sa na tomto mieste mohli vierohodne vyskytnúť: či leží v záplavovej oblasti, regióne náchylnom na lesné požiare, pobrežnej oblasti vystavenej búrkovému prílivu, alebo zóne s predpokladaným výrazným tepelným stresom či nedostatkom vody.
- Expozícia — čo na danom mieste skutočne máte, čo by mohlo byť postihnuté: samotnú budovu, vybavenie, zásoby, a či je tamojšia prevádzka kritická pre podnikanie, alebo ľahko premiestniteľná.
- Zraniteľnosť — koľko škody by dané nebezpečenstvo skutočne spôsobilo vzhľadom na konkrétne špecifiká miesta: vek a kvalitu konštrukcie budovy, existujúcu protipovodňovú ochranu alebo odvodnenie, náhradný zdroj energie a ako rýchlo by sa prevádzka mohla potom obnoviť.
Prevádzka môže mať vysoké skóre nebezpečenstva, ale nízke celkové riziko, ak sú expozícia aj zraniteľnosť obe nízke — málo využívaný sklad v záplavovej zóne predstavuje iné riziko než hlavná výrobná prevádzka na rovnakom mieste. Preto banky a poisťovne žiadajú o detail špecifický pre danú prevádzku, namiesto toho, aby prijali celofiremné vyhlásenie.
Zostavenie základného posúdenia vlastnými silami
Prvé posúdenie fyzického klimatického rizika nevyžaduje drahú konzultantskú správu. Pre väčšinu SME s hŕstkou prevádzok je to zvládnuteľné s voľne dostupnými verejnými dátami:
- 1. Vypíšte každú prevádzku s presnou geolokáciou — rovnakými súradnicami, ktoré väčšina štandardov reportingu udržateľnosti aj tak už požaduje ako základný dátový bod, pretože geolokácia je presne to, čo ako vstup potrebuje akýkoľvek nástroj na mapovanie nebezpečenstiev.
- 2. Skontrolujte každú prevádzku pomocou verejného nástroja na mapovanie nebezpečenstiev. Národné mapy povodňového rizika (väčšina krajín EÚ a Veľká Británia ich zverejňujú zadarmo), EU Risk Data Hub a Copernicus Climate Change Service poskytujú dáta o nebezpečenstve na úrovni prevádzky alebo regiónu bez plateného predplatného.
- 3. Poctivo zaznamenajte expozíciu pre každú prevádzku — čo tam skutočne je a ako je to kritické pre podnikanie, nie len či budova existuje.
- 4. Poznačte si faktory zraniteľnosti, ktoré už poznáte: protipovodňovú ochranu, záložné generátory, vek budovy, už existujúce poistenie a minulé incidenty na danom mieste.
- 5. Prevádzky bez podstatnej expozície výslovne zdokumentujte, s uvedením použitého nástroja a dátumu kontroly, namiesto toho, aby ste ich nechali prázdne — výslovné „skontrolované, nízke riziko" pôsobí na banku alebo poisťovňu dôveryhodnejšie než posúdenie, ktoré prevádzku jednoducho vynechá.
Tým vznikne skutočne užitočné, obhájiteľné prvé posúdenie. Nedosiahne granularitu platenej správy z modelovania katastrof, ale pre úroveň detailu, ktorú banka alebo poisťovňa od SME požaduje, zvyčajne stačí — a je to základ, ktorý môžete neskôr odovzdať špecialistovi, ak sa pri konkrétnej prevádzke ukáže potreba hlbšej analýzy.
Kam to zapadá do toho, čo už reportujete
Ak už reportujete podľa štandardu VSME, geolokácia každej prevádzky, ktorú vlastníte, prenajímate alebo prevádzkujete, je už jedným z dátových bodov štandardu — presne preto, že napája práve tento typ posúdenia klimatického a biodiverzitného rizika. Náš sprievodca základným modulom VSME túto položku pokrýva spolu s ďalšími 45 dátovými bodmi, na ktoré sa väčšina bánk a zákazníkov skutočne pýta.
Posúdenie fyzického rizika navyše nie je len záležitosťou SME — je jedným z povinných zverejnení podľa ESRS pre firmy v rozsahu CSRD, čo znamená, že veľkí zákazníci a banky, ktorí o ňom sami musia reportovať, sú presne tí, čo sa teraz pýtajú svojich menších protistrán na údaje za jednotlivé prevádzky, aby doplnili vlastný obraz. Náš sprievodca rozsahom CSRD po reformách Omnibusu vysvetľuje, ktoré firmy táto povinnosť v súčasnosti postihuje priamo, a prečo napriek tomu dosahuje SME nepriamo práve cez tento typ požiadavky.
Pracovný postup Sustainly zahŕňa geolokáciu prevádzok ako súčasť rovnakej dátovej sady používanej pre VSME a zákaznícky ESG reporting, takže prípravnú prácu pre posúdenie fyzického klimatického rizika — presne vedieť, kde sa každá prevádzka nachádza — musíte založiť len raz, nie ju budovať znova zakaždým, keď sa spýta iná banka alebo poisťovňa.
