Jste připraveni začít?
Zlepšete své ESG reportování s odbornou podporou.
Formulář na prodloužení úvěru nebo dotazník pojišťovacího makléře se dnes ptá na něco, co by před pěti lety působilo nemístně: leží tato provozovna v záplavové zóně a co se stane s vaším provozem, pokud bude týden pod vodou? To je otázka posouzení fyzického klimatického rizika a objevuje se čím dál častěji, protože banky a pojišťovny, které se ptají, nyní samy musí odpověď znát.
Tento průvodce vysvětluje, co fyzické klimatické riziko vlastně znamená, proč se na něj banky a pojišťovny teď konkrétně ptají SME, a jak sestavit základní, obhajitelné posouzení pomocí volně dostupných veřejných dat místo drahé zprávy od třetí strany.
Co „fyzické klimatické riziko" vlastně znamená
Fyzické klimatické riziko se liší od tranzitního rizika. Tranzitní riziko se týká politických, tržních a technologických posunů při dekarbonizaci ekonomiky — uhlíkové ceny, měnící se poptávka zákazníků, regulace. Fyzické riziko se týká přímých fyzických důsledků měnícího se klimatu dopadajících na konkrétní místo a dělí se na dvě kategorie, které standardy klimatického reportingu důsledně používají:
- Akutní fyzické riziko — nebezpečí vázaná na konkrétní událost: záplavy, bouře, lesní požáry a extrémní vedra. Jde o rizika s jasným momentem „stalo se, nebo ne".
- Chronické fyzické riziko — postupné, dlouhodobější posuny: vzestup hladiny moří, rostoucí průměrné teploty, měnící se srážkové vzorce a rostoucí vodní stres. Ty se hromadí v průběhu let, místo aby přišly jako jediná událost.
Obě kategorie záleží ze stejného podkladového důvodu: provozovna, která se zatopí, továrna, která nemůže fungovat při extrémním horku, nebo region, kde přestanou přicházet spolehlivé srážky pro jeho procesy, představují reálné finanční riziko pro každého, kdo má v této provozovně vázané peníze — přesně proto se na to teď ptají nejen týmy udržitelnosti, ale i věřitelé a pojišťovny.
Proč se ptají banky: EBA Pilíř 3 a posun k SME dlužníkům
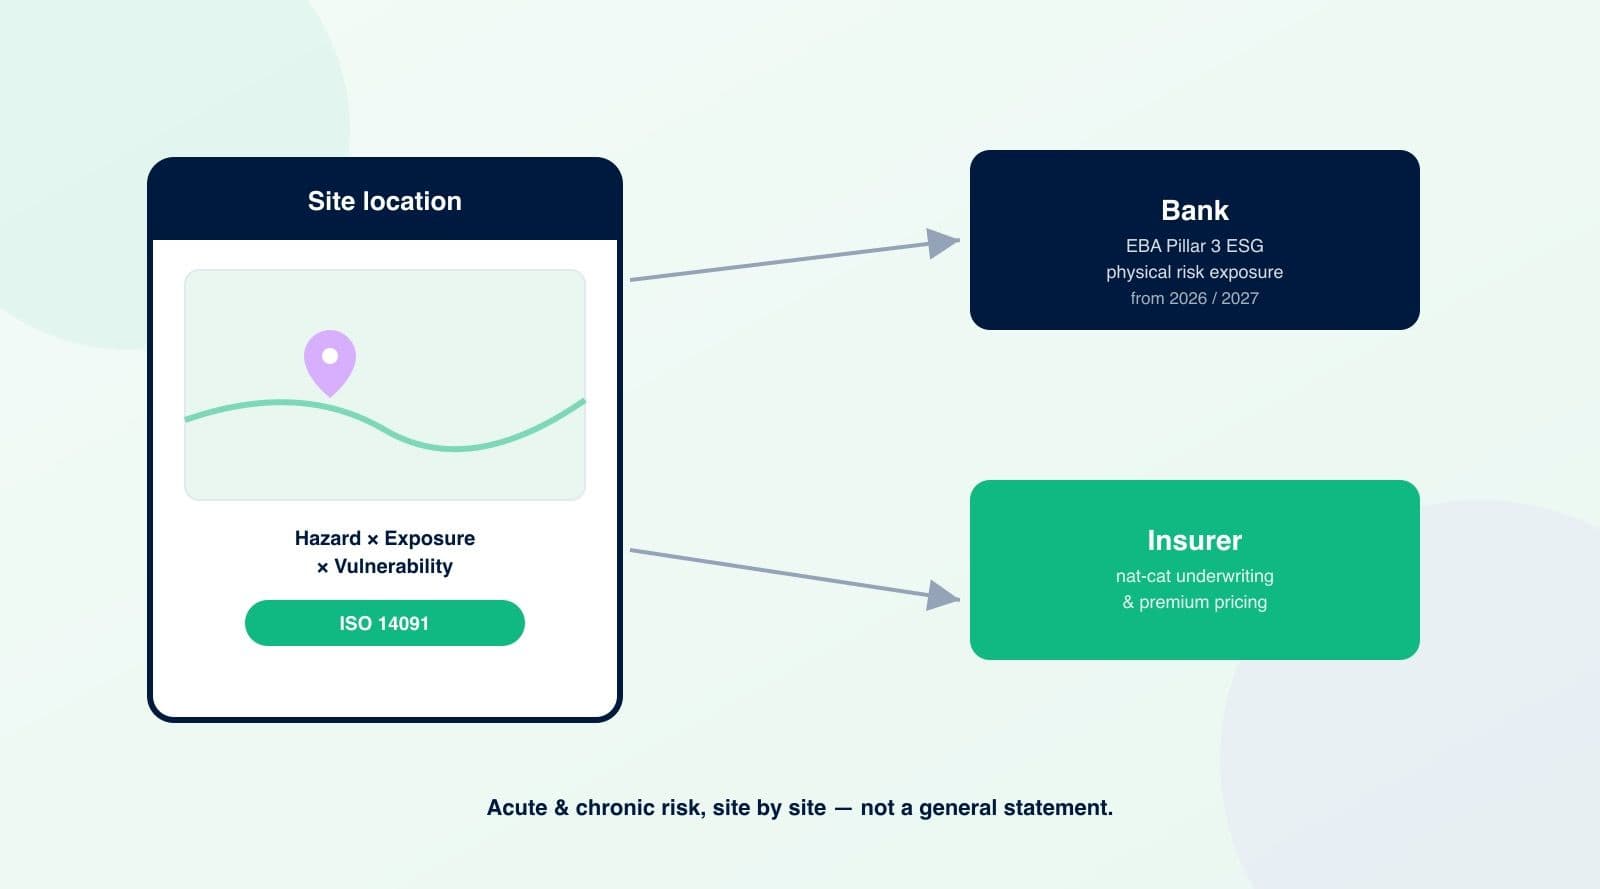
Závazné technické standardy Evropského orgánu pro bankovnictví (EBA) k ESG zveřejňování podle Pilíře 3 vyžadují, aby banky vykazovaly své expozice rozdělené podle tranzitního rizika a fyzického klimatického rizika, dále členěného na výše uvedené chronické a akutní kategorie. Aby banka toto zveřejnění poctivě vytvořila, potřebuje vědět, provozovnu po provozovně, kteří z jejích dlužníků se nacházejí v oblastech ohrožených záplavami, bouřemi, lesními požáry nebo tepelným stresem — informaci, kterou banka obvykle nemá, pokud se dlužníka přímo nezeptá.
Související pokyny EBA k řízení ESG rizik platí obecně od 11. ledna 2026 a pro malé, nekomplexní instituce — mnohé regionální a komunitní banky, které skutečně poskytují úvěry SME — od 11. ledna 2027. Tato roční mezera je podstatná: znamená, že velké banky se už ptají a menší, lokálněji zaměření věřitelé, u kterých si mnoho SME skutečně půjčuje, s tím teprve začnou.
Pokud se vás banka na toto už zeptala spolu s obecnými nefinančními nebo ESG daty, náš průvodce k tomu, proč vaše banka potřebuje nefinanční data pokrývá širší kontext takového požadavku; tento článek se zaměřuje konkrétně na složku fyzického rizika v něm.
Proč se ptají i pojišťovny: upisování a oceňování přírodních katastrof
Pojišťovny mají přímější komerční důvod: pojištění majetku a přerušení provozu se oceňuje podle skutečné pravděpodobnosti výplaty, a pojišťovny stále více využívají geoprostorová data o nebezpečích — mapy záplavových zón, vrstvy rizika lesních požárů, modely bouřkových přílivů — k ocenění nebo odmítnutí komerčních pojistek na úrovni provozovny, ne na úrovni PSČ. Požadavky Solventnosti II na klimatické scénáře také tlačí pojišťovny k pochopení agregovaného fyzického rizika napříč celým jejich komerčním portfoliem, což znamená žádat pojistníky o stejnou úroveň detailu na provozovnu jako banky — jen pro účely upisování, ne poskytování úvěru.
Praktický dopad na SME je stejný bez ohledu na to, která protistrana se ptá: banka, pojišťovna, nebo obě, mohou nyní chtít konkrétní odpověď na expozici vůči záplavám, bouřím, lesním požárům, horku a vodnímu stresu pro každou provozovnu, kterou provozujete — ne obecné prohlášení, že „bereme klimatické riziko vážně".
Rámec, který za tím stojí: nebezpečí × expozice × zranitelnost
Každá důvěryhodná metodika posouzení fyzického klimatického rizika, včetně přístupu stanoveného v ISO 14091 (Adaptace na změnu klimatu — pokyny pro posouzení zranitelnosti, dopadů a rizik), rozkládá otázku do tří složek místo jediného hodnocení ano/ne:
- Nebezpečí — jaké klimaticky vázané události by se na tomto místě mohly věrohodně vyskytnout: zda leží v záplavové oblasti, regionu náchylném k lesním požárům, pobřežní oblasti vystavené bouřkovému přílivu, nebo zóně s předpokládaným výrazným tepelným stresem či nedostatkem vody.
- Expozice — co na daném místě skutečně máte, co by mohlo být postiženo: samotnou budovu, vybavení, zásoby, a zda je tamní provoz kritický pro podnikání, nebo snadno přemístitelný.
- Zranitelnost — kolik škody by dané nebezpečí skutečně způsobilo s ohledem na konkrétní specifika místa: stáří a kvalitu konstrukce budovy, existující protipovodňovou ochranu nebo odvodnění, náhradní zdroj energie a jak rychle by se provoz mohl poté obnovit.
Provozovna může mít vysoké skóre nebezpečí, ale nízké celkové riziko, pokud jsou expozice i zranitelnost obě nízké — málo využívaný sklad v záplavové zóně představuje jiné riziko než hlavní výrobní provoz na stejném místě. Proto banky a pojišťovny žádají o detail specifický pro danou provozovnu, místo aby přijaly celofiremní prohlášení.
Sestavení základního posouzení vlastními silami
První posouzení fyzického klimatického rizika nevyžaduje drahou konzultantskou zprávu. Pro většinu SME s hrstkou provozoven je to zvládnutelné s volně dostupnými veřejnými daty:
- 1. Vypište každou provozovnu s přesnou geolokací — stejnými souřadnicemi, které většina standardů reportingu udržitelnosti už stejně požaduje jako základní datový bod, protože geolokace je přesně to, co jako vstup potřebuje jakýkoli nástroj pro mapování nebezpečí.
- 2. Zkontrolujte každou provozovnu pomocí veřejného nástroje pro mapování nebezpečí. Národní mapy povodňového rizika (většina zemí EU a Velká Británie je zveřejňují zdarma), EU Risk Data Hub a Copernicus Climate Change Service poskytují data o nebezpečí na úrovni provozovny nebo regionu bez placeného předplatného.
- 3. Poctivě zaznamenejte expozici pro každou provozovnu — co tam skutečně je a jak je to kritické pro podnikání, ne jen zda budova existuje.
- 4. Poznamenejte si faktory zranitelnosti, které již znáte: protipovodňovou ochranu, záložní generátory, stáří budovy, již existující pojištění a minulé incidenty na daném místě.
- 5. Provozovny bez podstatné expozice výslovně zdokumentujte, s uvedením použitého nástroje a data kontroly, místo abyste je nechali prázdné — výslovné „zkontrolováno, nízké riziko" působí na banku nebo pojišťovnu důvěryhodněji než posouzení, které provozovnu prostě vynechá.
Tím vznikne skutečně užitečné, obhajitelné první posouzení. Nedosáhne granularity placené zprávy z modelování katastrof, ale pro úroveň detailu, kterou banka nebo pojišťovna od SME požaduje, obvykle stačí — a je to základ, který můžete později předat specialistovi, pokud se u konkrétní provozovny ukáže potřeba hlubší analýzy.
Kam to zapadá do toho, co už reportujete
Pokud už reportujete podle standardu VSME, geolokace každé provozovny, kterou vlastníte, pronajímáte nebo provozujete, je už jedním z datových bodů standardu — přesně proto, že napájí právě tento typ posouzení klimatického a biodiverzitního rizika. Náš průvodce základním modulem VSME tuto položku pokrývá spolu s dalšími 45 datovými body, na které se většina bank a zákazníků skutečně ptá.
Posouzení fyzického rizika navíc není jen záležitostí SME — je jedním z povinných zveřejnění podle ESRS pro firmy v rozsahu CSRD, což znamená, že velcí zákazníci a banky, kteří o něm sami musí reportovat, jsou přesně ti, kdo se nyní ptají svých menších protistran na údaje za jednotlivé provozovny, aby doplnili vlastní obrázek. Náš průvodce rozsahem CSRD po reformách Omnibusu vysvětluje, které firmy tato povinnost v současnosti postihuje přímo, a proč přesto dosahuje SME nepřímo právě přes tento typ požadavku.
Pracovní postup Sustainly zahrnuje geolokaci provozoven jako součást stejné datové sady používané pro VSME a zákaznický ESG reporting, takže přípravnou práci pro posouzení fyzického klimatického rizika — přesně vědět, kde se každá provozovna nachází — musíte založit jen jednou, ne ji budovat znovu pokaždé, když se zeptá jiná banka nebo pojišťovna.
