¿Listo para comenzar?
Transforme sus informes ESG con asesoramiento experto.
Llega un cuestionario de un cliente o un formulario de renovación de un banco, y la primera reacción sincera rara vez es "sé exactamente qué tenemos y qué no". Suele ser más bien: parte de estos datos probablemente existe en algún sitio, parte tendríamos que estimarla, y parte directamente nunca la hemos recopilado. Un análisis de brechas ESG es simplemente la versión estructurada de responder a esa pregunta correctamente, una vez, en lugar de adivinarla de nuevo cada vez que llega una solicitud.
Esta guía explica cómo realizar uno de verdad: qué es, el proceso de cuatro pasos que funciona para un equipo pequeño sin consultor, y cómo convertir el resultado en un plan priorizado en lugar de una larga lista de preocupaciones.
Qué es realmente un análisis de brechas ESG
Un análisis de brechas ESG compara dos cosas: los datos de sostenibilidad que un estándar, cliente o normativa concretos realmente le exigen, frente a los datos que puede producir actualmente, con evidencia, con la calidad que esa solicitud requiere. La brecha es la diferencia entre esas dos listas, no una sensación vaga de "deberíamos hacer más", sino un conjunto específico y nombrado de puntos de datos ausentes o débiles.
Hecho correctamente, es un ejercicio estructural de una sola vez, no algo que repita desde cero para cada solicitud entrante. Una vez que conoce sus brechas frente a un estándar razonablemente completo, la mayoría de las solicitudes individuales de clientes, bancos o portales resultan ser subconjuntos de un trabajo que ya ha mapeado.
Paso 1: elija el estándar de referencia frente al que va a medir
Un análisis de brechas necesita un objetivo fijo, no una sensación vaga de "buenas prácticas". Para la mayoría de las pymes, el Módulo Básico VSME es el punto de referencia correcto: una lista definida y finita de puntos de datos, no abierta, proporcionada al tamaño de una pyme y que ya es el techo de facto de lo que un cliente obligado por la CSRD puede exigirle. Nuestra guía del Módulo Básico VSME desglosa esos 46 puntos de datos uno por uno, lo que además sirve como checklist ya hecha para este ejercicio exacto.
Si ya está dentro del alcance de la CSRD, o cerca del umbral, ESRS es el estándar de referencia correcto en su lugar, y es considerablemente más amplio. Nuestra guía sobre el alcance de la CSRD tras las reformas del Omnibus y nuestra comparación de VSME, ESRS, GRI y el GHG Protocol ayudan a confirmar cuál se le aplica realmente antes de dedicar tiempo a mapear contra la lista equivocada.
Paso 2: inventaríe con honestidad lo que ya tiene
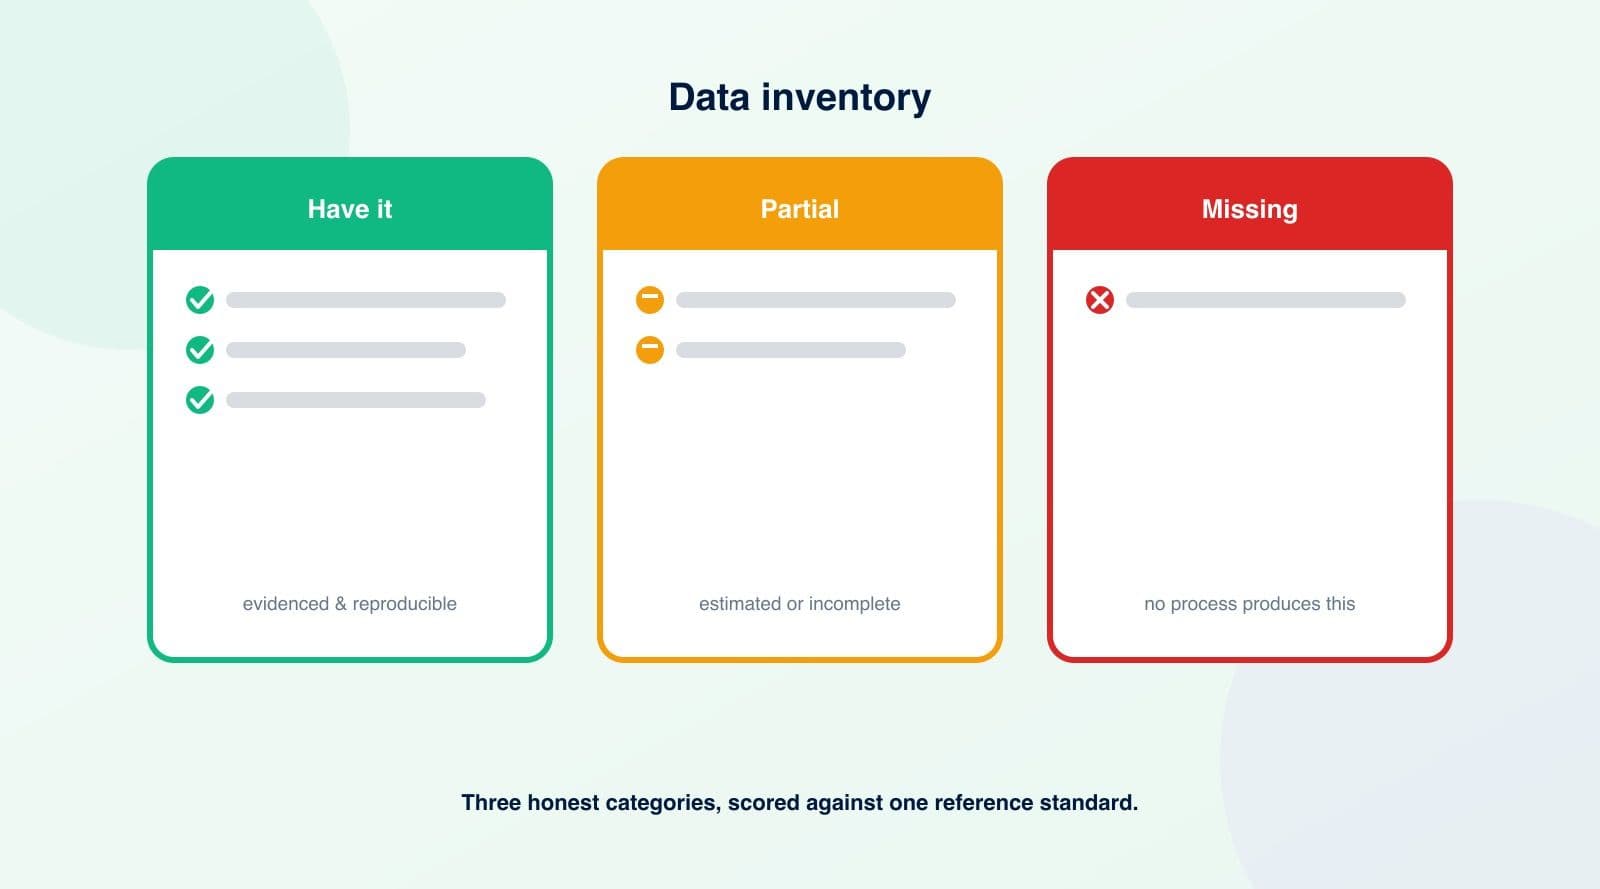
Recorra su lista de referencia punto por punto y clasifique cada dato en una de tres categorías honestas, resistiendo la tentación de redondear al alza:
- Lo tenemos, y resistiría un escrutinio — el dato existe, tiene una fuente clara, y podría explicar de dónde viene y cómo se calculó si un banco o un cliente hiciera una pregunta de seguimiento.
- Lo tenemos parcialmente — el dato existe pero está incompleto, desactualizado, estimado en lugar de medido, o disperso entre personas y sistemas de una forma que nadie ha reunido todavía en una sola cifra.
- No lo tenemos en absoluto — ningún proceso produce actualmente este dato, ni siquiera de forma informal.
La versión honesta de este inventario pregunta, para cada elemento: de dónde procede este dato, quién es su responsable, qué periodo y límite cubre, cómo se calcula, si alguna parte está estimada en lugar de medida, y si podría aportar evidencia de respaldo si alguien lo pidiera. Un dato que técnicamente "existe" como una estimación mental aproximada en la cabeza de alguien es una brecha, no algo que se tenga: simplemente no lo parece hasta que alguien le pide que lo documente.
Paso 3: dónde encuentran realmente brechas la mayoría de las pymes
El patrón se repite lo suficiente entre las pymes que hacen este ejercicio por primera vez como para merecer mencionarlo directamente, para que sepa dónde mirar primero:
- Emisiones de Alcance 1 y 2, calculadas en lugar de estimadas — muchas empresas tienen una idea aproximada de su huella de carbono pero nunca han llegado a convertir los datos de la tarjeta de combustible y las facturas de suministros en un cálculo real. Nuestra guía sobre cómo calcular el Alcance 1 y 2 a partir de facturas y tarjetas de combustible cubre exactamente esta brecha y cómo cerrarla con datos que ya tiene.
- Riesgo climático físico a nivel de instalación — geolocalización más exposición a peligros para cada instalación, algo que casi nadie ha reunido hasta que un banco o una aseguradora lo pide específicamente. Nuestra guía sobre evaluación del riesgo climático físico explica cómo cerrar esta brecha con datos públicos gratuitos en lugar de un informe de pago.
- Datos de plantilla desglosados correctamente — la plantilla o el equivalente a tiempo completo por tipo de contrato, género y país suele estar disponible en los sistemas de nóminas, pero nunca se ha extraído en el desglose concreto que realmente pide un estándar de divulgación.
- Políticas que existen de forma informal pero no están documentadas — muchas pymes tienen prácticas de sostenibilidad genuinas (reducir el consumo de energía, tratar bien al personal) sin haberlas escrito nunca como una política nombrada y fechada a la que un validador o auditor pueda apuntar.
- Datos a nivel de proveedor — declaraciones de minerales de conflicto, códigos de conducta de proveedores realmente trasladados aguas abajo y no solo redactados, y documentación de abastecimiento que existe en principio pero nunca se ha reunido en un solo sitio.
Paso 4: priorice las brechas — no intente cerrarlas todas a la vez
Una lista completa de brechas incluso para un estándar modesto puede resultar alarmante vista de golpe. La solución es priorizar, no entrar en pánico. Tres preguntas ordenan la lista de forma útil:
- ¿Este dato es obligatorio o condicional en su estándar de referencia? Los elementos obligatorios sin excepción de aplicabilidad van primero; los condicionales que puede descartar genuinamente como no aplicables a su negocio pueden documentarse como tales y dejarse a un lado, no tratarse como brechas abiertas.
- ¿Alguien le está pidiendo específicamente este elemento ahora mismo? Una brecha ligada a una solicitud real de un cliente o un banco tiene prioridad sobre una teórica, aunque esta última sea objetivamente mayor.
- ¿Puede cerrar esta brecha reuniendo datos que ya tiene, o requiere construir un proceso nuevo desde cero? Lo primero casi siempre es más rápido: un cálculo de Alcance 1/2 a partir de facturas existentes a menudo puede hacerse en días; una nueva evaluación de riesgo climático instalación por instalación lleva más tiempo, pero suele ser igualmente alcanzable con datos gratuitos en lugar de nueva infraestructura de medición.
Ordenar según estas tres preguntas suele producir una lista corta de dos o tres brechas que merece la pena cerrar de inmediato, una lista media para planificar en los próximos meses, y una cola más larga que solo importa si una solicitud futura concreta la hace relevante, lo cual es un resultado mucho más utilizable que una única lista sin diferenciar de todo lo que falta.
Documente también los elementos "no aplica"
Un análisis de brechas que solo lista datos ausentes parece incompleto para quien lo revise después, incluido usted mismo en el futuro. Para cada dato que haya descartado genuinamente —un elemento condicional que no se aplica a su negocio, una divulgación que solo se activa por encima de un umbral de tamaño que no alcanza—, anote brevemente el motivo, con la fecha en que lo comprobó. Esto refleja exactamente cómo el propio Módulo Básico VSME le pide señalar las divulgaciones omitidas en lugar de dejarlas en blanco sin más, y le evita tener que volver a discutir la misma cuestión de alcance el año siguiente.
Si el análisis de brechas lo desencadenó una solicitud concreta
A veces el análisis de brechas no es un ejercicio proactivo: es lo primero que hace después de que llegue un cuestionario concreto y se dé cuenta de que le falta la mitad de lo que se pide. Nuestra guía sobre cómo responder cuando los clientes exigen datos de sostenibilidad al proveedor cubre cómo abordar esa situación concreta; el enfoque de análisis de brechas de este artículo es el mismo método subyacente, solo que aplicado contra un estándar de referencia general en lugar de un único formulario entrante, de modo que la próxima solicitud se responda más rápido.
El flujo de trabajo de Sustainly está construido precisamente sobre esta estructura de "analizar brechas una vez, reutilizar siempre": compare sus datos con el Módulo Básico VSME una única vez, y la plataforma hace seguimiento de qué puntos de datos son sólidos, cuáles son parciales y cuáles siguen abiertos, de modo que la próxima solicitud de un cliente, un banco o un portal de un OEM se responda desde un estado conocido en lugar de volver a empezar el inventario desde cero.
