Bereit, loszulegen?
Optimieren Sie Ihre ESG-Berichterstattung mit fachkundiger Unterstützung.
Ein Kundenfragebogen oder ein Formular zur Kreditverlängerung trifft ein, und die ehrliche erste Reaktion lautet selten „Ich weiß genau, was wir haben und was nicht". Sie liegt eher bei: Manche dieser Daten existieren wahrscheinlich irgendwo, manches müssten wir schätzen, und manches haben wir tatsächlich nie erhoben. Eine ESG-Gap-Analyse ist einfach die strukturierte Version, diese Frage einmal ordentlich zu beantworten, statt sie bei jeder neuen Anfrage erneut zu erraten.
Dieser Leitfaden zeigt, wie Sie eine solche Analyse tatsächlich durchführen: was sie ist, der vierstufige Prozess, der für ein kleines Team ohne Berater funktioniert, und wie Sie das Ergebnis in einen priorisierten Plan verwandeln statt in eine lange Liste von Sorgen.
Was eine ESG-Gap-Analyse tatsächlich ist
Eine ESG-Gap-Analyse vergleicht zwei Dinge: die Nachhaltigkeitsdaten, die ein bestimmter Standard, Kunde oder eine Regulierung tatsächlich von Ihnen verlangt, mit den Daten, die Sie aktuell belegbar und in der geforderten Qualität liefern können. Die Lücke ist der Unterschied zwischen diesen beiden Listen — kein vages Gefühl von „wir sollten mehr tun", sondern eine konkrete, benannte Menge fehlender oder schwacher Datenpunkte.
Richtig gemacht ist das eine einmalige strukturelle Übung, nicht etwas, das Sie für jede eingehende Anfrage von Grund auf wiederholen. Sobald Sie Ihre Lücken gegenüber einem hinreichend umfassenden Standard kennen, stellt sich heraus, dass die meisten einzelnen Kunden-, Bank- oder Portalanfragen Teilmengen von Arbeit sind, die Sie bereits kartiert haben.
Schritt 1: Den Referenzstandard festlegen, an dem Sie messen
Eine Gap-Analyse braucht ein festes Ziel, kein vages Gefühl von „Best Practice". Für die meisten KMU ist das VSME Basic Module der richtige Referenzpunkt: eine definierte, endliche Liste von Datenpunkten — keine offene —, die der Größe von KMU angemessen ist und bereits die de facto Obergrenze dessen bildet, was ein CSRD-pflichtiger Kunde von Ihnen verlangen kann. Unser Leitfaden zum VSME Basic Module schlüsselt alle 46 dieser Datenpunkte einzeln auf, was zugleich als fertige Checkliste für genau diese Übung dient.
Wenn Sie selbst bereits im CSRD-Anwendungsbereich liegen oder nahe an der Schwelle sind, ist ESRS stattdessen der richtige Referenzstandard — und erheblich umfangreicher. Unser Leitfaden zum CSRD-Anwendungsbereich nach den Omnibus-Reformen und unser Vergleich von VSME, ESRS, GRI und dem GHG Protocol helfen zu bestätigen, welcher davon tatsächlich für Sie gilt, bevor Sie Zeit darauf verwenden, gegen die falsche Liste abzugleichen.
Schritt 2: Ehrlich inventarisieren, was Sie bereits haben
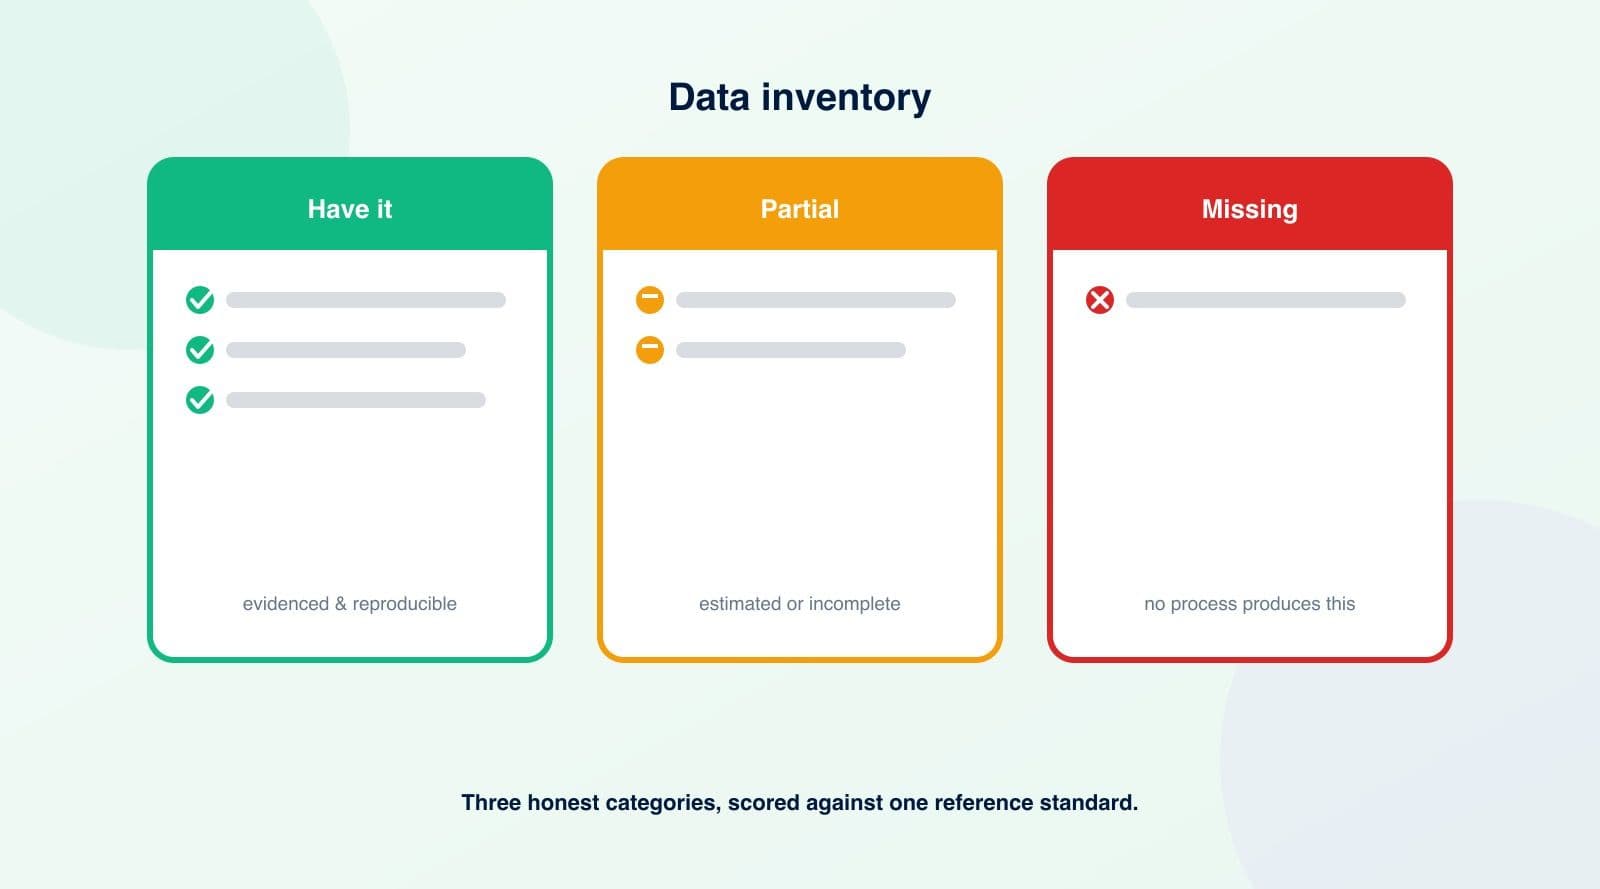
Gehen Sie Ihre Referenzliste Punkt für Punkt durch und ordnen Sie jeden Datenpunkt ehrlich einer von drei Kategorien zu, ohne großzügig aufzurunden:
- Haben wir, und es würde einer Prüfung standhalten — die Daten existieren, haben eine klare Quelle, und Sie könnten erklären, woher sie stammen und wie sie berechnet wurden, falls eine Bank oder ein Kunde nachfragt.
- Haben wir teilweise — die Daten existieren, sind aber unvollständig, veraltet, geschätzt statt gemessen, oder über Personen und Systeme verstreut, ohne dass sie je zu einer einzigen Zahl zusammengeführt wurden.
- Haben wir gar nicht — kein aktueller Prozess erzeugt diesen Datenpunkt, nicht einmal informell.
Die ehrliche Version dieser Inventur fragt für jeden Punkt: Woher stammen diese Daten, wer ist verantwortlich, welchen Zeitraum und welche Grenze decken sie ab, wie werden sie berechnet, ist ein Teil geschätzt statt gemessen, und könnten Sie bei Nachfrage einen Beleg liefern? Ein Datenpunkt, der technisch als grobe gedankliche Schätzung in jemandes Kopf „existiert", ist eine Lücke, kein Haben — er sieht nur so lange nicht danach aus, bis jemand verlangt, ihn zu dokumentieren.
Schritt 3: Wo die meisten KMU tatsächlich Lücken finden
Das Muster wiederholt sich bei KMU, die diese Übung zum ersten Mal machen, so zuverlässig, dass es sich lohnt, es direkt zu benennen, damit Sie wissen, wo Sie zuerst nachsehen sollten:
- Scope-1- und Scope-2-Emissionen, berechnet statt geschätzt — viele Unternehmen haben ein ungefähres Gefühl für ihren CO₂-Fußabdruck, haben aber nie tatsächlich Tankkarten- und Energierechnungsdaten in eine echte Berechnung überführt. Unser Leitfaden zur Berechnung von Scope 1 und 2 aus Rechnungen und Tankkarten behandelt genau diese Lücke und wie Sie sie mit bereits vorhandenen Daten schließen.
- Physisches Klimarisiko auf Standortebene — Geolokalisierung plus Gefahrenexposition für jeden Standort, was fast niemand zusammengestellt hat, bis eine Bank oder ein Versicherer gezielt danach fragt. Unser Leitfaden zur Bewertung physischer Klimarisiken zeigt, wie Sie diese Lücke mit frei verfügbaren öffentlichen Gefahrendaten statt einem kostenpflichtigen Bericht schließen.
- Korrekt aufgeschlüsselte Belegschaftsdaten — Kopfzahl oder Vollzeitäquivalent nach Vertragsart, Geschlecht und Land ist oft in Lohnsystemen vorhanden, wurde aber nie in die konkrete Aufschlüsselung überführt, die ein Berichtsstandard tatsächlich verlangt.
- Praktiken, die informell existieren, aber nicht dokumentiert sind — viele KMU haben echte Nachhaltigkeitspraktiken (Energieverbrauch senken, Mitarbeitende gut behandeln), ohne sie je als benannte, datierte Richtlinie aufgeschrieben zu haben, auf die ein Prüfer verweisen könnte.
- Daten auf Lieferantenebene — Konfliktmineralien-Erklärungen, Lieferanten-Verhaltenskodizes, die tatsächlich weitergereicht statt nur entworfen wurden, und Beschaffungsdokumentation, die im Prinzip existiert, aber nie an einem Ort zusammengeführt wurde.
Schritt 4: Lücken priorisieren — nicht alles auf einmal schließen wollen
Eine vollständige Lückenliste selbst für einen bescheidenen Standard kann, auf einmal ausgebreitet, beunruhigend wirken. Die Lösung ist Priorisierung, nicht Panik. Drei Fragen sortieren die Liste sinnvoll:
- Ist dieser Datenpunkt in Ihrem Referenzstandard verpflichtend oder bedingt? Verpflichtende Punkte ohne Ausnahme stehen zuerst; bedingte Punkte, die Sie als für Ihr Unternehmen genuin nicht zutreffend ausschließen können, lassen sich entsprechend dokumentieren und beiseitelegen, nicht als offene Lücke behandeln.
- Fragt gerade tatsächlich jemand konkret nach diesem Punkt? Eine Lücke, die mit einer laufenden Kunden- oder Bankanfrage verknüpft ist, hat Vorrang vor einer rein theoretischen — selbst wenn die theoretische objektiv größer ist.
- Lässt sich diese Lücke schließen, indem Sie bereits vorhandene Daten zusammenstellen, oder braucht es einen komplett neuen Prozess? Ersteres ist fast immer schneller — eine Scope-1/2-Berechnung aus vorhandenen Rechnungen lässt sich oft in Tagen erledigen; eine neue standortweise Klimarisikobewertung dauert länger, ist aber meist trotzdem mit frei verfügbaren Daten statt neuer Messinfrastruktur erreichbar.
Eine Rangfolge nach diesen drei Fragen ergibt meist eine kurze Liste von zwei oder drei Lücken, die sofort geschlossen werden sollten, eine mittlere Liste für die nächsten Monate, und einen längeren Rest, der nur relevant wird, wenn eine konkrete künftige Anfrage ihn aktuell werden lässt — ein weit nützlicheres Ergebnis als eine einzige, undifferenzierte Liste aller fehlenden Punkte.
Auch die „nicht zutreffend"-Punkte dokumentieren
Eine Gap-Analyse, die nur fehlende Daten auflistet, wirkt für jeden, der sie später prüft — einschließlich Ihrem künftigen Ich — unvollständig. Notieren Sie für jeden Datenpunkt, den Sie bewusst ausgeschlossen haben — einen bedingten Punkt, der nicht für Ihr Unternehmen gilt, eine Angabe, die erst ab einer Größenschwelle greift, die Sie nicht erreichen —, kurz den Grund, mit Datum der Prüfung. Das spiegelt genau, wie das VSME Basic Module selbst verlangt, ausgelassene Angaben zu kennzeichnen, statt sie stillschweigend leer zu lassen, und erspart Ihnen, dieselbe Abgrenzungsfrage nächstes Jahr erneut zu klären.
Wenn die Gap-Analyse durch eine konkrete Anfrage ausgelöst wurde
Manchmal ist die Gap-Analyse keine proaktive Übung — sie ist das Erste, was Sie tun, nachdem ein konkreter Fragebogen eintrifft und Sie merken, dass Ihnen die Hälfte dessen fehlt, wonach gefragt wird. Unser Leitfaden zum Umgang mit Nachhaltigkeitsanfragen von Kunden behandelt, wie Sie diese konkrete Situation einordnen; der Gap-Analyse-Ansatz in diesem Artikel ist dieselbe zugrunde liegende Methode, nur gegen einen allgemeinen Referenzstandard statt ein einzelnes eingehendes Formular angewandt, sodass die nächste Anfrage schneller beantwortet ist.
Der Workflow von Sustainly ist genau auf diese Struktur „einmal analysieren, immer wiederverwenden" ausgelegt — gleichen Sie Ihre Daten einmal gegen das VSME Basic Module ab, und die Plattform verfolgt, welche Datenpunkte solide, welche teilweise und welche noch offen sind, sodass die nächste Kunden-, Bank- oder OEM-Portalanfrage aus einem bekannten Zustand heraus beantwortet wird, statt die Inventur von vorn zu beginnen.
